Domain water-technology.de kaufen?
Wir ziehen mit dem Projekt
water-technology.de um.
Sind Sie am Kauf der Domain
water-technology.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain water-technology.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
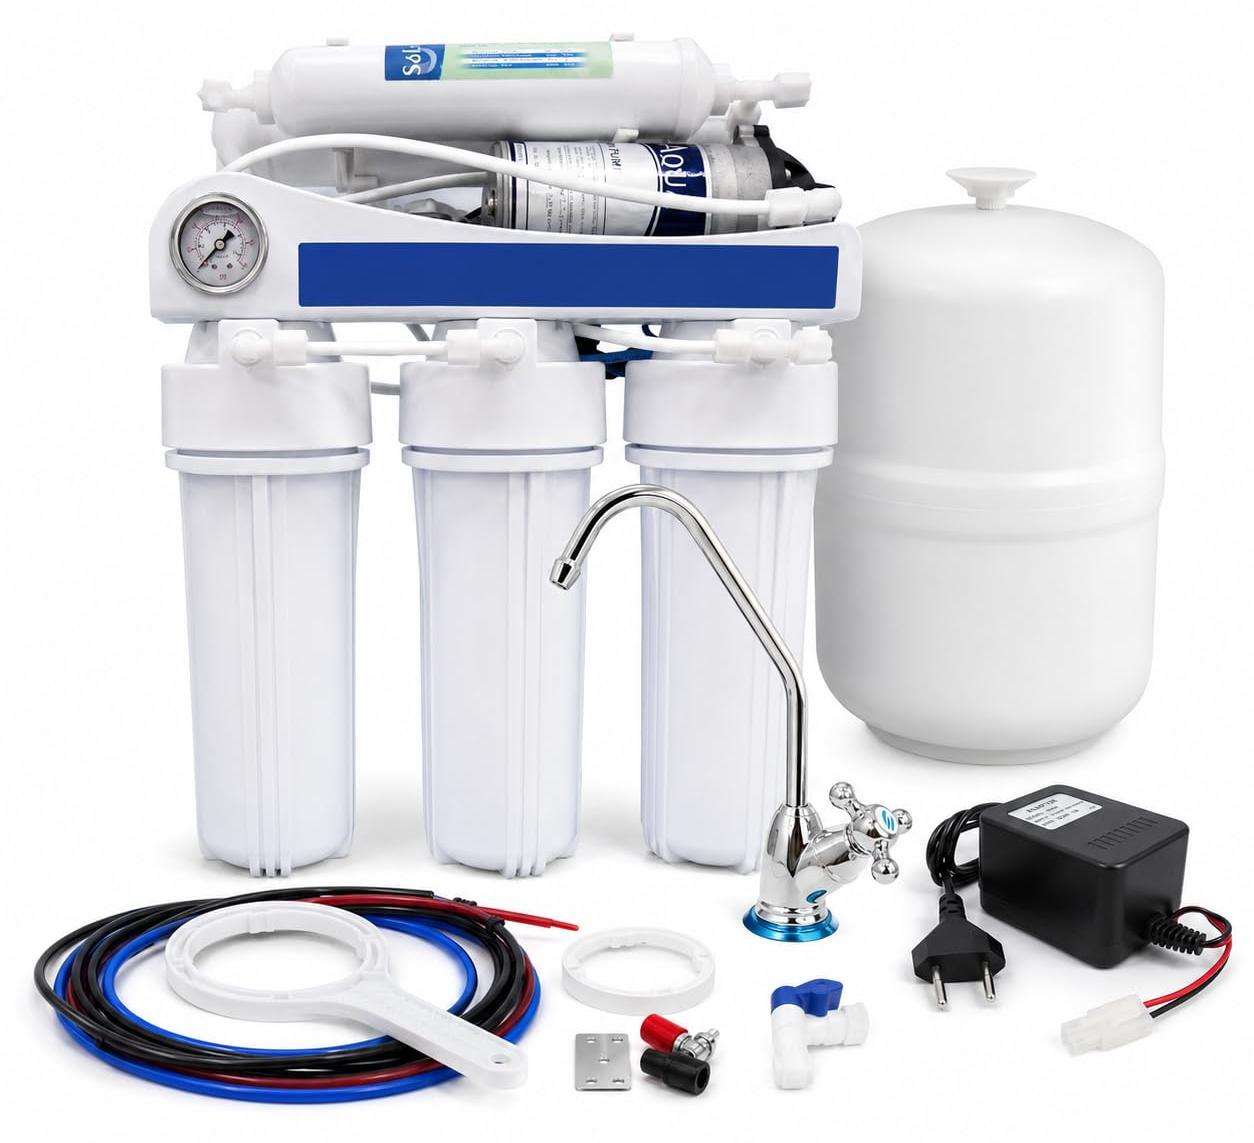
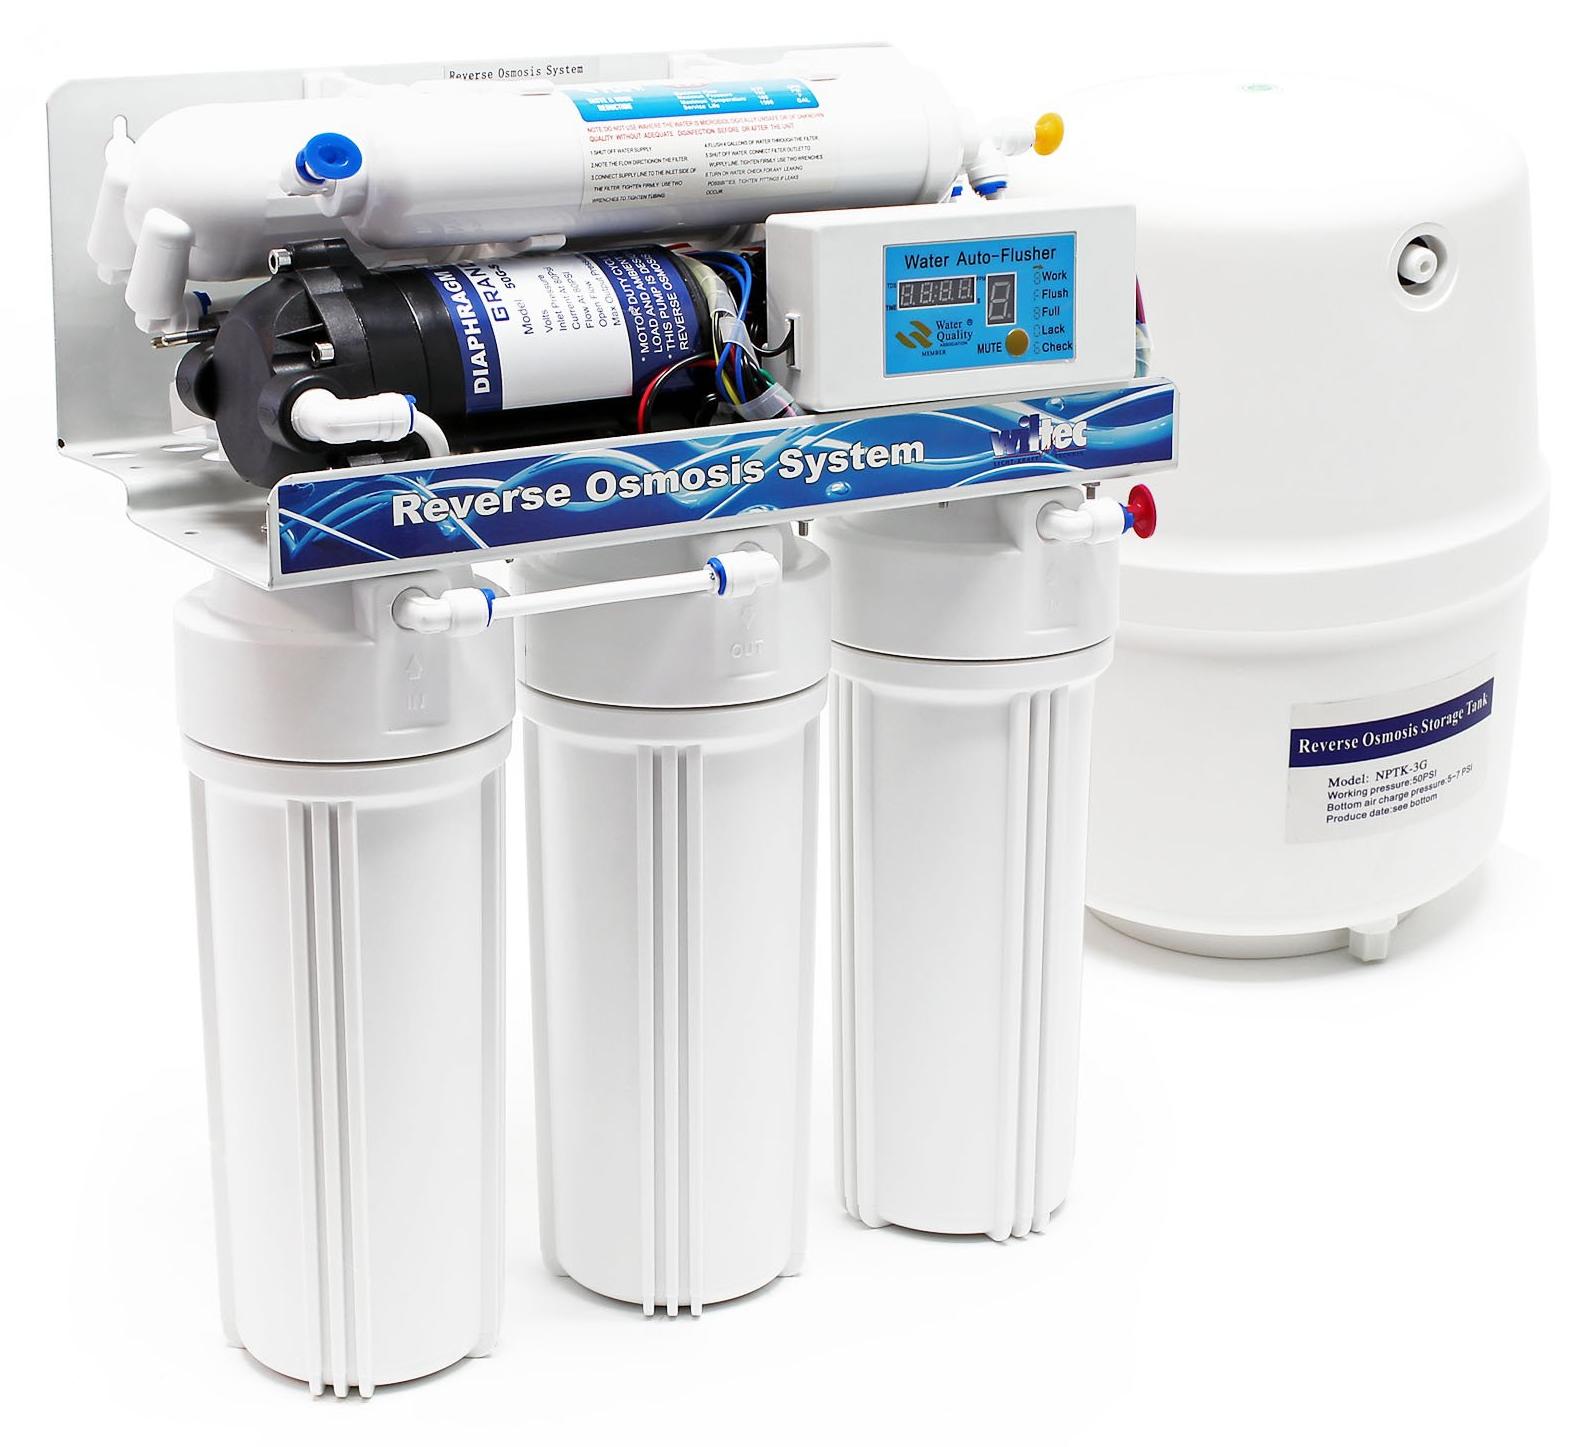
Umkehrosmose Wasserfilter Wasseraufbereitung - 5-stufig - Druckpumpe - UnterschrankDiese 5-stufige Umkehrosmose-Wasseraufbereitungsanlage mit Druckpumpe eignet sich für Haushalte mit einem Wasserdruck von weniger als 3 kg. Sie verfügt über einen Hahn für Osmosewasser und ist für die Montage im Unterschrank vorgesehen.5-stufige UmkehrosmoseDruckpumpe für Haushalte mit weniger als 3 kg WasserdruckHahn für Osmosewasser im LieferumfangManometer zur Kontrolle der LeistungFilterbecher mit doppelten Sicherheitsdichtungen aus GummiAus einem Block gefertigtFür die Unterschrankmontage geeignetMontageDie Anlage lässt sich laut Hersteller einfach installieren. Eine Videoanleitung zur Selbstmontage zu Hause ist verfügbar.Lieferumfang1 Umkehrosmose-Wasseraufbereitungsanlage1 Hahn für Osmosewasser517,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tetra Wasseraufbereitung Crystal Water 1 LTetra Wasseraufbereitung Crystal Water 1 L Produktnummer: 0689504363 Tetra Pond CrystalWater - klärt das Wasser sicher und schnell von schwimmenden, trübenden Partikel. Es beseitigt effektiv Schmutzpartikel und erhöht die Sichttiefe im Gartenteich. Die Wirkung ist innerhalb weniger Stunden sichtbar. Für Störe nicht verträglich. Inhalt: 1 l Anwendungsbereich: für Gartenteich Wirkung: Wasseraufbereitung Herstellerinformationen: Tetra GmbH Herrenteich 78 49324 Melle, Deutschland eMail: service@tetra.de Herstellernr. 231566 Verbraucherhinweise Gefahrenhinweise Kann gegenüber Metallen korrosiv sein. Sicherheitshinweise Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten.Darf nicht in die Hände von Kindern gelangen.Vor Gebrauch Kennzeichnungsetikett lesen.Nur in Originalverpackung aufbewahren.22,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
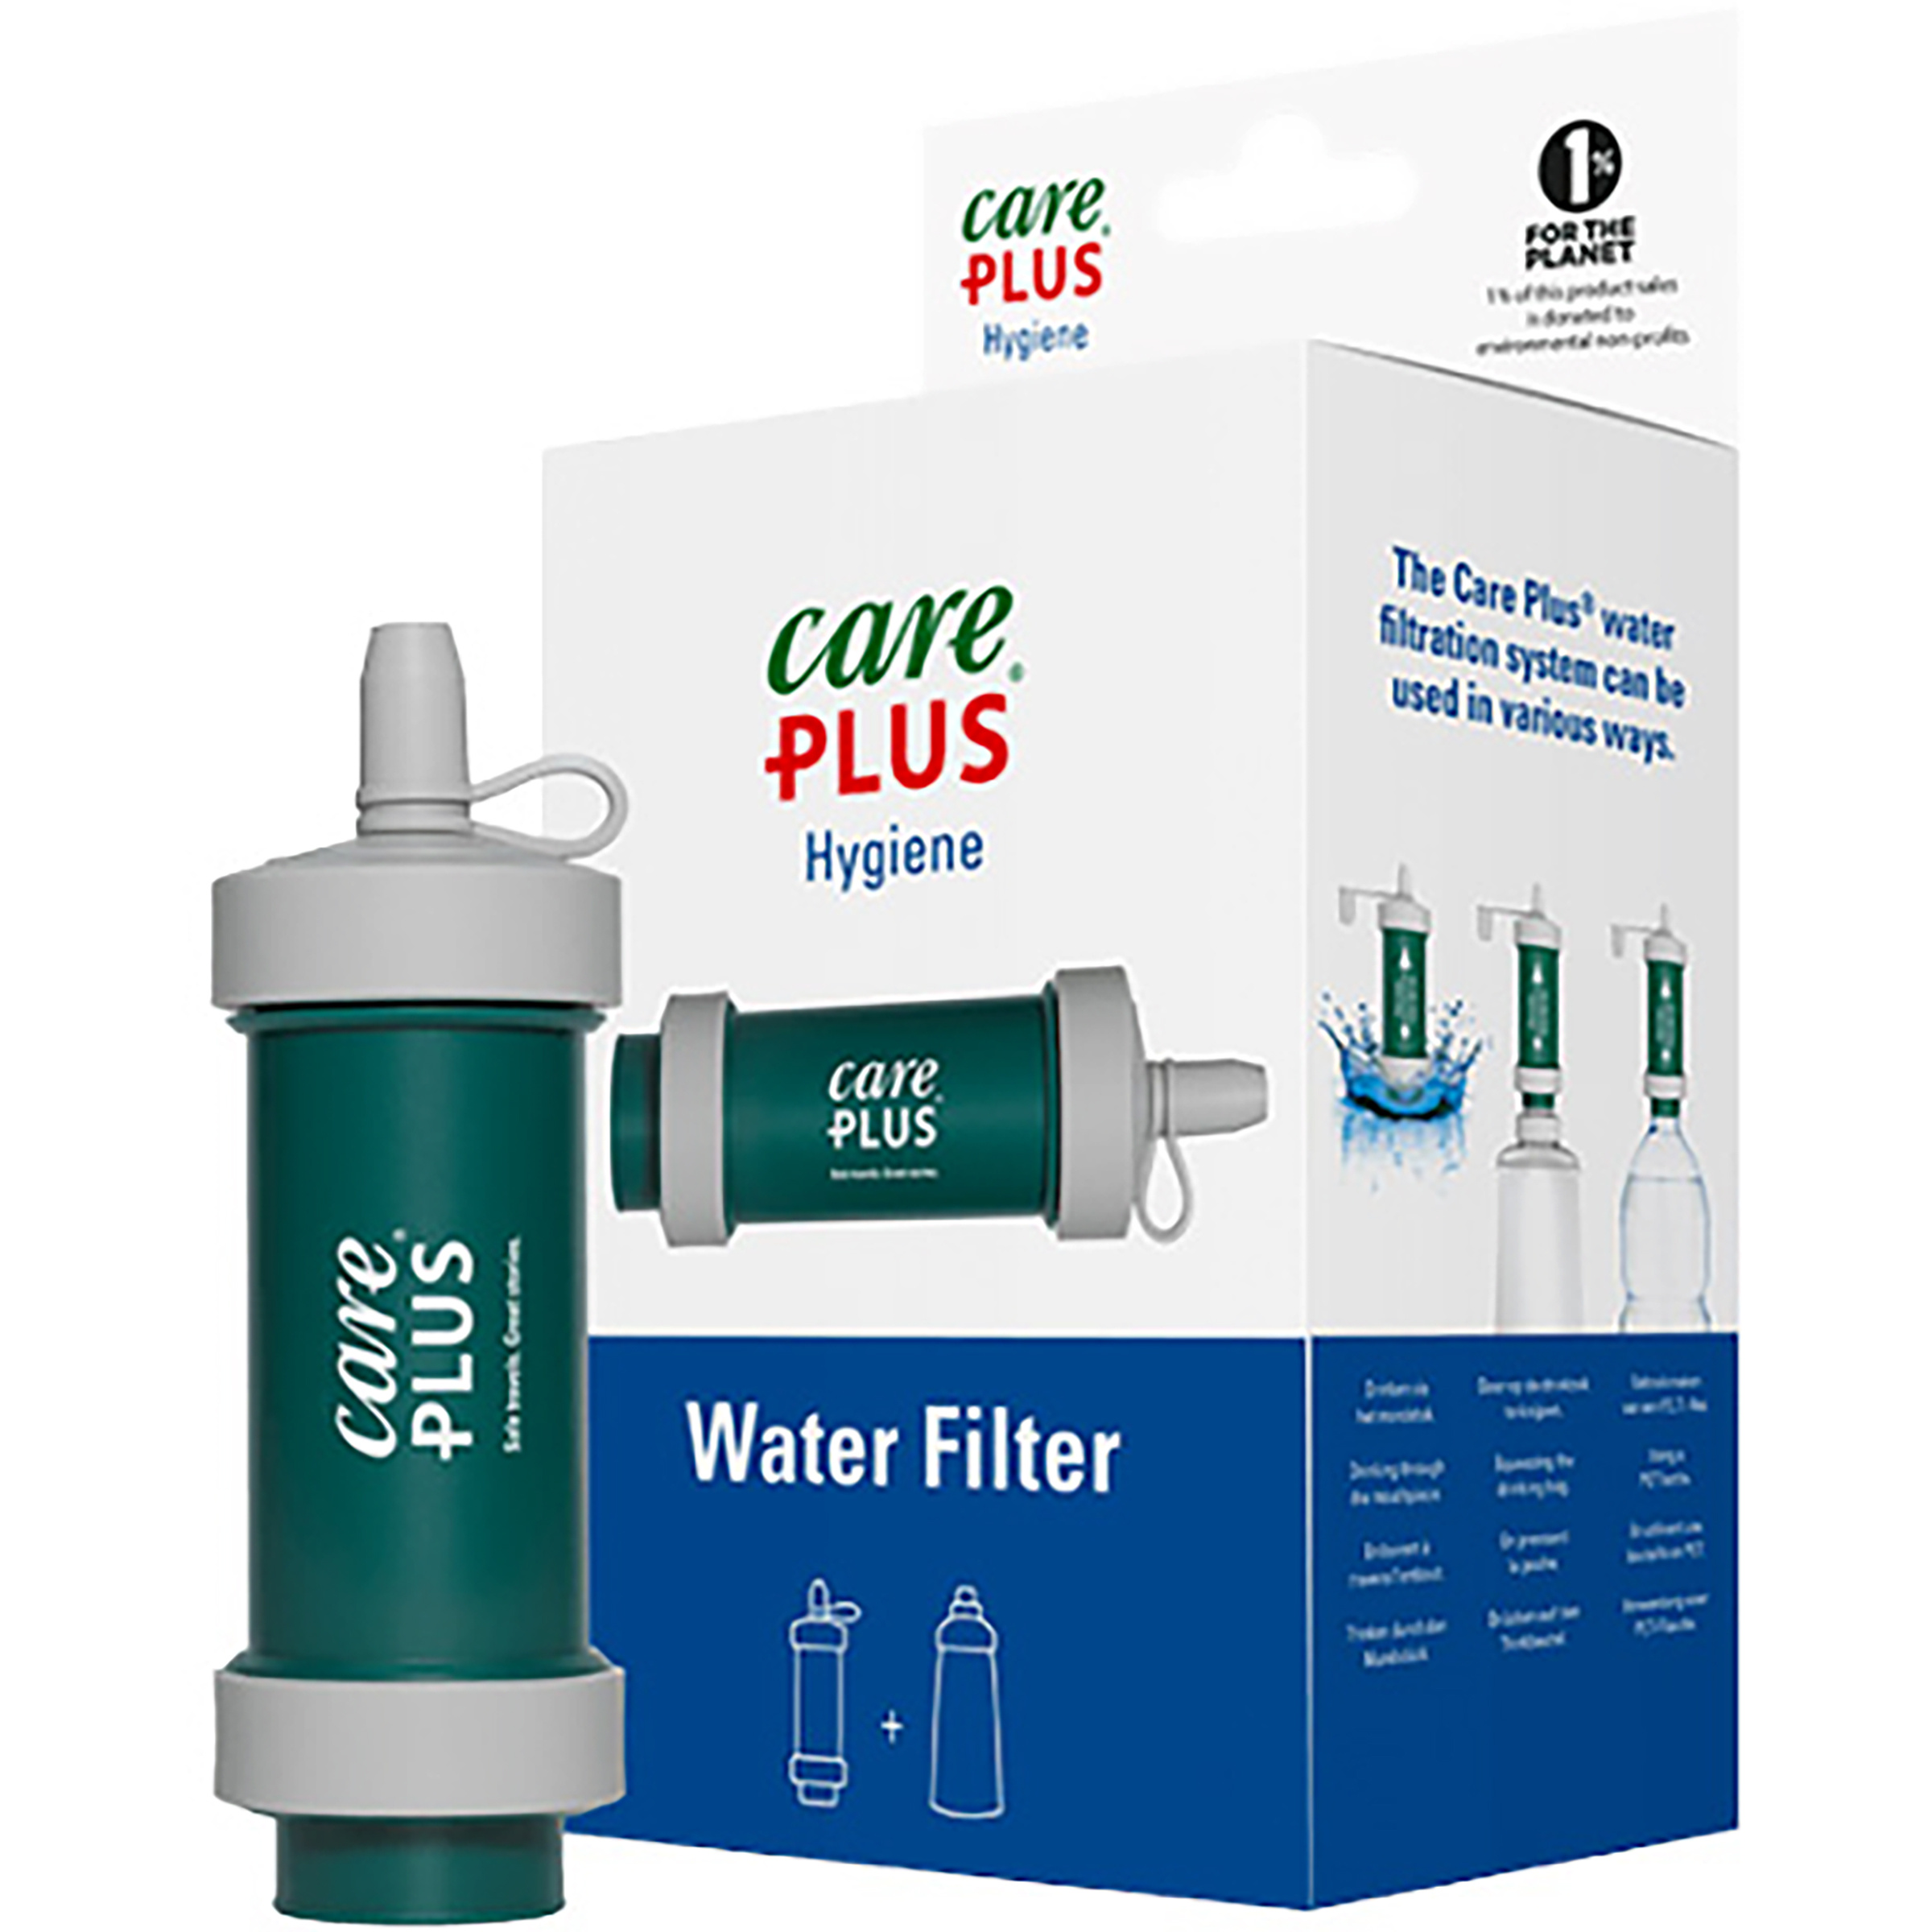
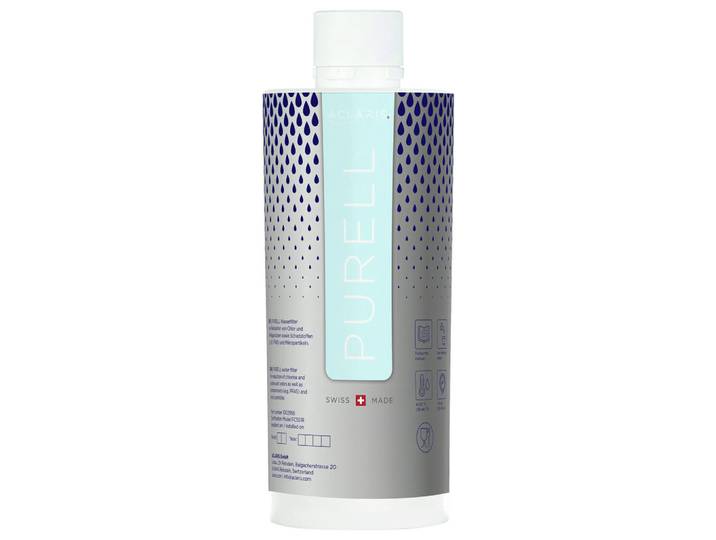
Filterkartusche, Weiß, Kunststoff, 11x28x11 cm, Made in Switzerland, Küchengeräte, Wasseraufbereitung, WasserfilterFilterkartusche, Weiß, Kunststoff, 11x28x11 cm, Made in Switzerland, Küchengeräte, Wasseraufbereitung, Wasserfilter. Filterkartusche , in der Farbe Weiß , aus dem Material Kunststoff Der Artikel hat eine Größe von 11x28x11 cm. , hat die Auszeichnung: Made in Switzerland. Breite: 11 cm Tiefe: 11 cm Höhe: 28 cm cm Liegefläche: 11 x 11 cm cm Farbe:Weiß Material:Kunststoff89,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
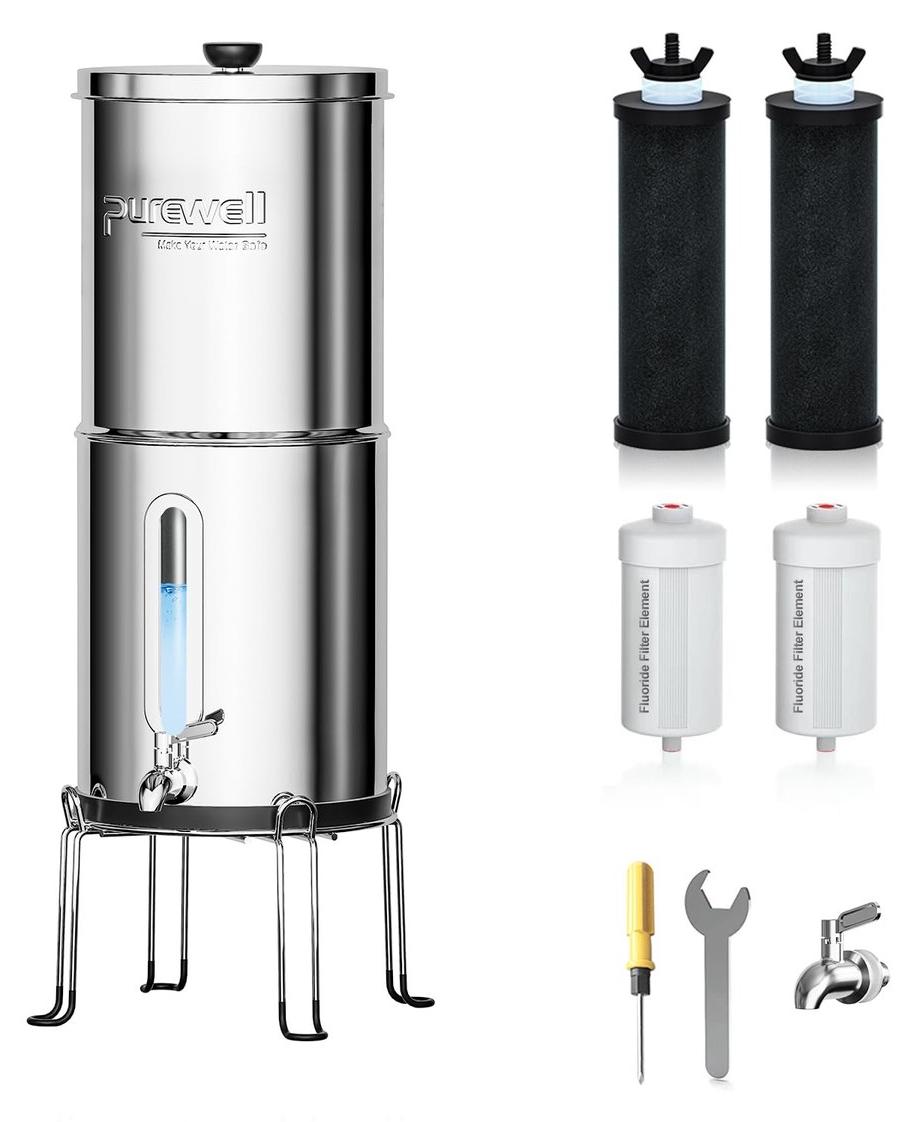
Schwerkraft-Wasserfilter Wasserfilter Wasseraufbereitung - Edelstahl 304 - 8 Filterstufen - 8,5 LiterDieser Schwerkraft-Wasserfilter aus Edelstahl arbeitet ohne Strom und filtert Wasser zu Hause, unterwegs und bei Outdooraktivitäten.Fassungsvermögen 8,5 LiterGehäuse aus Edelstahl 3048 Filterstufen mit Aktivkohle, Silberionen und HohlfasermembranFluoridreduktion um 90 %Auslaufhahn aus Edelstahl mit Glas-WasserstandsanzeigeRutschfeste HalterungVerwendungFüllen Sie den oberen Tank mit Wasser; das gefilterte Wasser sammelt sich im unteren Tank. Das System arbeitet mit Schwerkraft und benötigt daher keinen Strom.LieferumfangFiltersystem mit 4 Elementen und HalterungenAuslaufhahn aus Edelstahl501,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umkehrosmose Wasserfilter Wasseraufbereitung - 5-stufig - Druckpumpe - UnterschrankDiese 5-stufige Umkehrosmose-Wasseraufbereitungsanlage mit Druckpumpe eignet sich für Haushalte mit einem Wasserdruck von weniger als 3 kg. Sie verfügt über einen Hahn für Osmosewasser und ist für die Montage im Unterschrank vorgesehen.5-stufige UmkehrosmoseDruckpumpe für Haushalte mit weniger als 3 kg WasserdruckHahn für Osmosewasser im LieferumfangManometer zur Kontrolle der LeistungFilterbecher mit doppelten Sicherheitsdichtungen aus GummiAus einem Block gefertigtFür die Unterschrankmontage geeignetMontageDie Anlage lässt sich laut Hersteller einfach installieren. Eine Videoanleitung zur Selbstmontage zu Hause ist verfügbar.Lieferumfang1 Umkehrosmose-Wasseraufbereitungsanlage1 Hahn für Osmosewasser517,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tetra Wasseraufbereitung Crystal Water 1 LTetra Wasseraufbereitung Crystal Water 1 L Produktnummer: 0689504363 Tetra Pond CrystalWater - klärt das Wasser sicher und schnell von schwimmenden, trübenden Partikel. Es beseitigt effektiv Schmutzpartikel und erhöht die Sichttiefe im Gartenteich. Die Wirkung ist innerhalb weniger Stunden sichtbar. Für Störe nicht verträglich. Inhalt: 1 l Anwendungsbereich: für Gartenteich Wirkung: Wasseraufbereitung Herstellerinformationen: Tetra GmbH Herrenteich 78 49324 Melle, Deutschland eMail: service@tetra.de Herstellernr. 231566 Verbraucherhinweise Gefahrenhinweise Kann gegenüber Metallen korrosiv sein. Sicherheitshinweise Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten.Darf nicht in die Hände von Kindern gelangen.Vor Gebrauch Kennzeichnungsetikett lesen.Nur in Originalverpackung aufbewahren.22,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Filterkartusche, Weiß, Kunststoff, 11x28x11 cm, Made in Switzerland, Küchengeräte, Wasseraufbereitung, WasserfilterFilterkartusche, Weiß, Kunststoff, 11x28x11 cm, Made in Switzerland, Küchengeräte, Wasseraufbereitung, Wasserfilter. Filterkartusche , in der Farbe Weiß , aus dem Material Kunststoff Der Artikel hat eine Größe von 11x28x11 cm. , hat die Auszeichnung: Made in Switzerland. Breite: 11 cm Tiefe: 11 cm Höhe: 28 cm cm Liegefläche: 11 x 11 cm cm Farbe:Weiß Material:Kunststoff89,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Umkehrosmose Wasserfilter Wasseraufbereitung - 190 Liter pro Tag - 5-stufig mit PumpeDiese Umkehrosmose-Anlage mit Förderpumpe reinigt Leitungswasser zu sauberem Wasser. Das 5-stufige Filtersystem entfernt bis zu 99 % der Schwermetalle, Pestizide, Nitrate, Kalk und Bakterien aus dem Wasser.5-stufiges FiltersystemKapazität bis zu 190 Liter pro TagFörderpumpe im Lieferumfang enthaltenFiltert bis zu 99 % von Schwermetallen, Pestiziden, Hormonen, Nitrat, Phosphat, Chlor, Asbest, Kalk, Bakterien und AlgenVerwendungGeeignet zur Aufbereitung von Leitungswasser im Haushalt. Das System liefert demineralisiertes Wasser für Trinkwasser und die Küche.347,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WasseraufbereitungWasseraufbereitung , Die zuverlässige Aufbereitung von unterschiedlichen Rohwässern zu Trinkwasser ist essenzielle Aufgabe einer qualitativ hochwertigen Grundversorgung. Angesichts der verschiedenen globalen und lokalen Herausforderungen wie Klimawandel, demografischer Wandel, neue Schadstoffe, Energieeffizienz oder digitale Transformation müssen Forschung, Entwicklung und Investitionen in neue Technologien und Verfahren kontinuierlich vorangetrieben werden. Nur so ist eine resiliente Trinkwasserversorgung auch nachhaltig zu gewährleisten. Das Buch "Wasseraufbereitung - Grundlagen und Verfahren" nimmt sich dieser Thematik an und diskutiert Anforderungen, Standards und Methoden der Trinkwasseraufbereitung, nicht zuletzt unter Berücksichtigung der Trinkwasserverordnung von 2023. Es erörtert detailliert die Theorie und Praxis der Aufbereitung von geschützten Grundwasserreserven, von Talsperren- und Seewässern sowie von Fließgewässern. Speziell konzentriert sich das Werk auf Techniken zur Entfernung von Partikeln und Pathogenen sowie von gelösten anorganischen und organischen Verbindungen. Es stellt sowohl etablierte als auch innovative Aufbereitungsverfahren vor, die in der Praxis Anwendung finden. Die Bereiche Rückstandsmanagement, Planung und Konzeption sowie Qualitätssicherung werden themenübergreifend behandelt. Die Verfasser sind erfahrene Experten, die sich durch ihre Arbeit in den DVGW-Gremien zur Regelsetzung auszeichnen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20250313, Redaktion: Panglisch, Stefan~Winzenbacher, Rudi, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 416, Keyword: Trinkwasser; Flockung; Sedimentation; Filtration; Membran; DVGW, Fachschema: Trinkwasser~Wasser / Trinkwasser~Wasserversorgung~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 35, Gewicht: 760, Produktform: Kartoniert,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.